
Wat is een goed rendement op een huurpand?
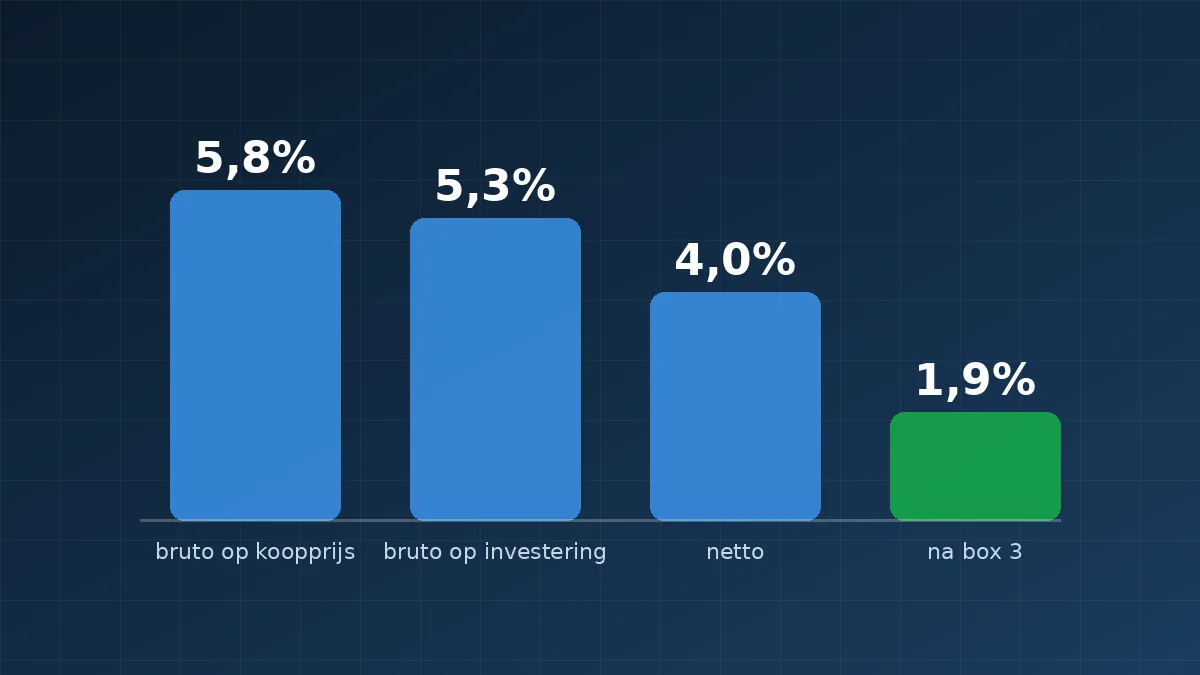
Een goed rendement op een huurpand is een netto rendement dat hoger ligt dan de rente die je betaalt op je financiering én hoger dan wat je zonder risico op een spaarrekening krijgt, nadat je alle kosten en de belasting hebt meegeteld. Een vast percentage dat voor iedereen geldt bestaat niet. Wat wel vaststaat: je rekent altijd op je totale investering inclusief kosten koper, niet alleen op de koopprijs. Een pand dat bruto bijna 6% lijkt op te leveren, houdt in ons rekenvoorbeeld na kosten en box 3 nog maar 1,9% over. In dit artikel reken je dat stap voor stap na.
Bruto of netto: welk rendement bedoelen we?
De meeste advertenties en makelaars noemen het bruto aanvangsrendement (BAR). Dat is de jaarhuur gedeeld door de prijs. Handig om panden snel te vergelijken, maar het zegt weinig over wat je echt overhoudt.
Bruto aanvangsrendement (BAR)
BAR = jaarhuur / totale investering × 100%
Let op het woord totale investering. Reken je alleen met de koopprijs, dan ziet elk pand er beter uit dan het is.
Netto aanvangsrendement (NAR)
NAR = (jaarhuur min exploitatiekosten) / totale investering × 100%
Exploitatiekosten zijn alle vaste lasten van het pand: onderhoud, verzekering, OZB voor de eigenaar, waterschapslasten, eventuele VvE-bijdrage, beheerkosten en huurderving door leegstand. Rente en belasting horen hier niet bij; die neem je apart mee, want ze hangen af van jouw financiering en situatie.
Kosten koper horen bij je investering
Sinds 2026 betaal je 8% overdrachtsbelasting als je een woning koopt die je niet zelf gaat bewonen. Tot en met 2025 was dat 10,4%. Voor bedrijfspanden, winkels en garages blijft het 10,4%. Daarbovenop komen notaris, kadaster, taxatie en eventueel een aankoopmakelaar.
Die kosten krijg je bij verkoop niet terug, maar ze zitten wel in je investering. Wie ze weglaat, rekent zijn rendement mooier dan het is.
Rekenvoorbeeld: van 5,8% bruto naar 1,9% na belasting
Je koopt een appartement voor € 300.000 en verhuurt het voor € 1.450 per maand. Alle bedragen hieronder zijn voorbeeldbedragen; vul voor je eigen pand je eigen cijfers in.
- Koopprijs: € 300.000
- Overdrachtsbelasting 8%: € 24.000
- Notaris, taxatie en overige aankoopkosten: € 4.000
- Totale investering: € 328.000
- Jaarhuur: 12 × € 1.450 = € 17.400
- BAR op de koopprijs: € 17.400 / € 300.000 = 5,8%
- BAR op de totale investering: € 17.400 / € 328.000 = 5,3%
Alleen al door de kosten koper mee te tellen zakt het rendement een half procentpunt.
- Onderhoud: € 1.800
- Verzekering, OZB en waterschap: € 1.100
- Leegstand (één maand huur per jaar): € 1.450
- Totaal exploitatiekosten: € 4.350
- Netto huur: € 17.400 min € 4.350 = € 13.050
- NAR: € 13.050 / € 328.000 = 4,0%
- Heb je het pand in privé en zonder hypotheek, dan valt het in box 3. In 2026 rekent de Belastingdienst met een fictief rendement van 6% over de waarde van je pand, belast tegen 36%. Stel de WOZ-waarde is € 310.000. De huur is dan meer dan 5% van de WOZ-waarde, waardoor de volledige WOZ-waarde meetelt. Dan betaal je:
€ 310.000 × 6% × 36% = € 6.696 box 3-belasting per jaar
Dit geldt als je heffingsvrij vermogen al opgaat aan ander vermogen, zoals spaargeld. Wat overblijft:
- € 13.050 min € 6.696 = € 6.354
- Rendement na box 3: € 6.354 / € 328.000 = 1,9%
Van 5,8% bruto op de koopprijs naar 1,9% netto na box 3. Dat is geen uitzondering, dat is hoe de rekensom voor veel particuliere beleggers eruitziet. Hoe box 3 precies werkt en wanneer je pand voor minder dan de volle WOZ-waarde meetelt, lees je in ons artikel over box 3 bij een verhuurde woning.
Wat reken je sneller uit met de rendementcalculator?
Je hoeft dit niet voor elk pand met de hand te doen. Met de gratis rendement calculator van MijnVastgoedTotaal vul je de koopprijs, de huur en je kosten koper in en zie je direct je bruto rendement op de totale investering. Je kunt de som ook omdraaien: vul je gewenste rendement in en de calculator laat zien wat je maximaal kunt bieden, of welke huur je nodig hebt.
Terug naar het voorbeeld: wil je 6% bruto op je totale investering halen bij een huur van € 1.450 per maand, dan kun je voor dit appartement niet meer bieden dan ongeveer € 265.000. Zo weet je al vóór de bezichtiging waar je grens ligt.
Reken je eigen pand door met de gratis rendement-calculator →Wanneer is jouw rendement goed genoeg?
Omdat er geen vaste norm bestaat, toets je je netto rendement aan drie vragen.
1. Ligt het boven je financieringsrente?
Financier je met een lening, dan werkt die lening alleen in je voordeel als je netto rendement hoger is dan de rente die je betaalt. Is het lager, dan kost elke geleende euro je geld en wordt je risico groter in plaats van je rendement.
2. Verdien je genoeg voor het risico en het werk?
Een pand vraagt tijd: huurders, onderhoud, administratie, een huurder die niet betaalt. Een spaarrekening vraagt niets. Vergelijk je netto rendement na belasting daarom met de rente die jij op je spaargeld krijgt. Blijft er nauwelijks verschil over, dan krijg je weinig betaald voor het risico dat je loopt.
3. Reken je op waardestijging?
Het directe rendement uit huur is wat je elk jaar ontvangt. Waardestijging komt daar mogelijk bij, maar is onzeker en krijg je pas bij verkoop in handen. Een pand dat alleen rendabel is als de prijs stijgt, is een gok op de markt. Bereken je rendement eerst zonder waardestijging; zie een stijging als bonus.
Hoe verhoog je het rendement van een pand dat je al hebt?
Bij een bestaand pand zijn er drie knoppen waar je aan kunt draaien:
- Huur: controleer jaarlijks of je de toegestane huurverhoging hebt doorgevoerd.
- Kosten: vergelijk verzekeringen en onderhoudscontracten, en houd bij waar je geld naartoe gaat.
- Leegstand: een maand leegstand kost je ruim 8% van je jaarhuur. Snel opnieuw verhuren levert vaak meer op dan een iets hogere huur.
Dat lukt alleen als je per pand weet wat het oplevert. Daar is MijnVastgoedTotaal voor gemaakt: je houdt per pand huur en kosten bij en vergelijkt in de analyse het rendement, de kosten en de huur per m² van al je panden naast elkaar.
Veelgestelde vragen over rendement op een huurpand
Wat is het verschil tussen BAR en NAR?
Het bruto aanvangsrendement (BAR) is de jaarhuur gedeeld door je investering. Het netto aanvangsrendement (NAR) trekt eerst de exploitatiekosten van de huur af. De NAR zegt veel meer over wat je overhoudt; het verschil is in de praktijk al snel één tot twee procentpunt.
Tellen kosten koper mee in het rendement?
Ja. Overdrachtsbelasting, notaris en taxatie zijn onderdeel van je investering. Bij een woning die je niet zelf bewoont betaal je sinds 2026 8% overdrachtsbelasting, bij een bedrijfspand 10,4%.
Is 5% bruto rendement goed?
Dat hangt af van je kosten en je belasting. In het voorbeeld hierboven blijft van 5,3% bruto op de totale investering 4,0% netto over, en na box 3 nog 1,9%. Reken daarom altijd door tot netto en na belasting voordat je een percentage goed noemt.
Hoort rente bij de exploitatiekosten?
Nee. Rente hangt af van hoe jij het pand financiert, niet van het pand zelf. Reken eerst het netto rendement van het pand uit en vergelijk dat daarna met je rente. Zo zie je of de financiering je rendement versterkt of opeet.
Weet per pand wat het je echt oplevert
Met MijnVastgoedTotaal zie je per pand en voor je hele portefeuille wat huur en kosten je opleveren, zonder Excel. Vraag een demo aan en we lopen het samen met je door.